بانک مرکزی ۱۰ آبان ۱۴۰۵ خبر داد که هیأت عالی این بانک مقررات تازهای به نام «ضوابط حداقل الزامات صیانت از مشتریان مؤسسات اعتباری» تصویب کرده و طی بخشنامه شماره ۲۰۴۰۵۷/۰۵ مورخ ۹ آبان به همه بانکها و مؤسسات اعتباری ابلاغ کرده است. این ضوابط جایگزین «دستورالعمل نحوه رسیدگی به شکایات مشتریان» میشود که از سال ۱۳۹۳ اجرا میشد.
شاید خبر در نگاه اول اداری و خشک به نظر برسد، اما برای هر کسی که حساب بانکی، کارت، وام یا چک دارد مهم است: حالا روشنتر شده بانک در برابر شما چه وظایفی دارد، شکایت باید در چند روز جواب بگیرد و اگر جواب قانعکننده نبود کجا باید رفت. در این مقاله ساده توضیح میدهیم چه چیزی تغییر کرده و چطور از این حقها استفاده کنید.
مقررات جدید دقیقاً چیست؟
طبق اطلاعیه بانک مرکزی، این ضوابط در ۱۲ فصل، ۳۰ ماده و ۱۰ تبصره نوشته شده و بر اساس مطالعات تطبیقی، مقالات بانک جهانی و اصول دوازدهگانه OECD و G20 برای حمایت از مصرفکننده خدمات مالی تدوین شده است. به گزارش راه پرداخت، این مقررات ۱۵ روز پس از ابلاغ لازمالاجرا میشود؛ یعنی از حدود ۲۴ آبان ۱۴۰۵.
مهمترین تفاوت با قبل، تغییر نگاه است. بانک مرکزی میگوید بعد از تصویب قانون جدید بانک مرکزی در آذر ۱۴۰۲، رویکرد «رسیدگی پسینی به شکایات» جای خود را به «صیانت پیشگیرانه از مشتریان» داده است. یعنی بانک فقط وقتی مشکل پیش آمد جوابگو نیست؛ باید از اول طوری خدمت بدهد که حق مشتری ضایع نشود.
۹ اصلی که بانکها باید رعایت کنند
- شمول مالی: دسترسی همه مشتریان به خدمات بانکی، بدون تبعیض بر اساس جنسیت، سن، قومیت، دین، وضعیت اقتصادی یا محل زندگی.
- سواد مالی و آگاهیبخشی: بانکها باید محتوای آموزشی قابلفهم برای همه اقشار، از جمله افراد کمسواد، دارای معلولیت یا کمآشنا با ابزار دیجیتال، تهیه کنند.
- رقابت سالم میان بانکها در ارائه محصولات و خدمات.
- رفتار عادلانه، منصفانه و صادقانه با همه مشتریان در همه مراحل خدمت.
- افشا و شفافیت: اطلاعرسانی روشن سیاستها و رویههای مربوط به حقوق مشتری.
- کیفیت محصولات و خدمات متناسب با نیاز و منافع مشتری.
- رفتار حرفهای و فرهنگ سازمانی مشتریمدار در همه سطوح بانک.
- امنیت اطلاعات و داراییها: حفاظت از اطلاعات و پول مشتریان، بهویژه سپردهگذاران، در برابر تقلب، کلاهبرداری و دسترسی غیرمجاز.
- رسیدگی به شکایات به شکل مستقل، منصفانه، بهموقع، در دسترس و کمهزینه.
چه چیزهایی برای مشتری عملاً عوض میشود؟
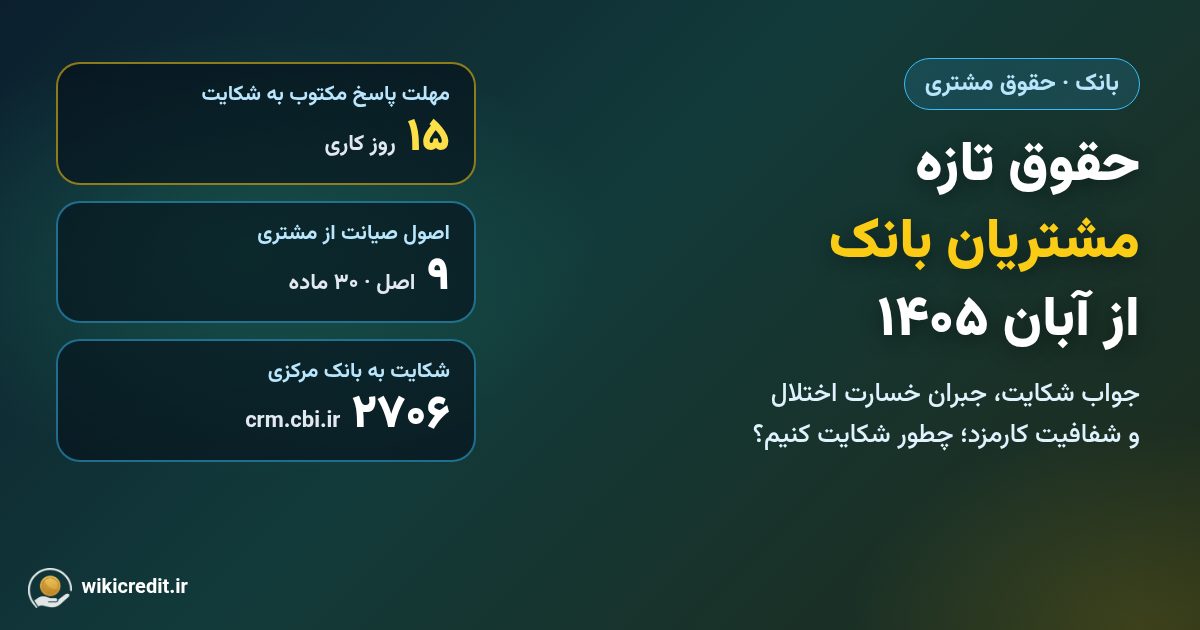
۱) شکایت باید حداکثر ۱۵ روز کاری جواب مکتوب بگیرد
بر اساس گزارش ایرانبروکر از جزئیات ضوابط، بانک برای بررسی و دادن پاسخ مکتوب به شکایت حداکثر ۱۵ روز کاری فرصت دارد. ثبت و پیگیری شکایت هم باید شبانهروزی ممکن باشد؛ مشتری باید بتواند مدارکش را بارگذاری کند، کد رهگیری بگیرد و وضعیت پرونده را دنبال کند.
۲) اگر جواب بانک را قبول نداشتید، حق بررسی مجدد دارید
در ضوابط جدید امکان درخواست بررسی دوباره پیشبینی شده و اگر تخلف یا رعایت نکردن مقررات ثابت شود، بانک مرکزی میتواند بانک را به احقاق حق مشتری ملزم کند.
۳) قطعی و اختلال سامانهها دیگر فقط «ببخشید» نیست
بانکها موظف شدهاند برای کم کردن قطعی و اختلال خدمات اقدام کنند و جبران خسارتی را که از این اختلالها به مشتری میرسد، در چارچوب مقررات در نظر بگیرند. همچنین باید برنامه تداوم کسبوکار و برنامه شرایط بحران داشته باشند و آن را دستکم سالی یک بار بهروز کنند. برای کسانی که در روزهای قطعی اینترنت یا اختلال بانکی گرفتار شدهاند، این بند مهم است؛ هرچند جزئیات میزان و روش جبران خسارت هنوز در گزارشهای منتشرشده روشن نیست. (برای آمادگی شخصی، چکلیست مالی خانوار در شرایط اضطرار را ببینید.)
۴) نرخ، کارمزد و ریسک باید قبل از خدمت گفته شود
بانک باید پیش از ارائه خدمت، اطلاعاتی مثل نرخ سود، کارمزد، ریسکها، تعهدات و شرایط فسخ را شفاف اعلام کند. این یعنی پیش از امضای قرارداد وام یا افتتاح سپرده، حق دارید این اطلاعات را بخواهید. اگر بابت کارمزدها کنجکاوید، راهنمای کارمزدهای بانکی ۱۴۰۵ نشان میدهد هر ماه چقدر بابت کارت به کارت و پیامک میپردازیم.
۵) حفاظت در برابر کلاهبرداری وظیفه بانک است
بانکها باید با ابزارهای فنی و کنترلی بهروز از اطلاعات و دارایی مشتری در برابر تقلب و سوءاستفاده محافظت کنند. البته این بند جای احتیاط شخصی را نمیگیرد؛ ۷ نشانه کلاهبرداری وام فوری و خطر اجاره حساب را جدی بگیرید.
چطور از بانک شکایت کنیم؟ مسیر قدمبهقدم
- اول سراغ خود بانک بروید. شکایت را در واحد بازرسی یا سامانه رسیدگی به شکایات همان بانک ثبت کنید. بانک مرکزی در پرسشهای متداول خود تأکید کرده رسیدگی در بانک مرکزی منوط به این است که قبلاً در بانک عامل شکایت ثبت کرده و پاسخ گرفته باشید.
- همه چیز را مستند کنید. شماره پیگیری تراکنش، تاریخ و ساعت، اسکرینشات خطا، پیامکها، شماره قرارداد و نام شعبه را نگه دارید و ضمیمه کنید.
- کد رهگیری بگیرید و تاریخ را یادداشت کنید. از روز ثبت، مهلت ۱۵ روز کاری را بشمارید.
- اگر جواب نیامد یا قانع نشدید، به بانک مرکزی بروید. شکایت را همراه کد پیگیری و تصویر پاسخ بانک در سامانه پاسخگویی به شکایات و ارتباط مردمی بانک مرکزی به نشانی crm.cbi.ir ثبت کنید یا با شماره ۲۷۰۶ تماس بگیرید.
- به یک نکته حقوقی توجه کنید: طبق راهنمای بانک مرکزی، شکایتی که همزمان در دادگاه در حال رسیدگی است، در بانک مرکزی بررسی نمیشود. شکایت هم باید توسط خود ذینفع یا وکیل قانونی او ثبت شود.
کجا این حقها به کار میآید؟
- کسر پول بدون انجام تراکنش یا برگشت نکردن وجه بعد از تراکنش ناموفق.
- کارمزد یا جریمهای که از قبل اعلام نشده؛ مثلاً محاسبه جریمه دیرکرد وام. (درباره بخشودگی جریمه، این راهنما را ببینید.)
- معطل ماندن پرونده وام یا شرطهایی که در قرارداد نبوده، مثل الزام ناگهانی به سپرده یا خرید محصول دیگر بانک.
- برخورد تبعیضآمیز یا ارائه نکردن خدمت به دلیل محل زندگی یا وضعیت مشتری.
- مشکل در انتقال چک صیادی و استعلامها؛ بهخصوص بعد از قانون جدید رمز یکبارمصرف چک.
این ضوابط چه چیزی را حل نمیکند؟
باید واقعبین بود. دستورالعمل ۱۳۹۳ هم روی کاغذ حق شکایت را به رسمیت میشناخت، اما تجربه بسیاری از مشتریان رسیدگی کند و پاسخهای کلی بوده است. اثر واقعی ضوابط جدید به این بستگی دارد که بانک مرکزی تا چه حد بر اجرای آن نظارت کند و برای بانک متخلف پیامد بگذارد. همچنین این مقررات درباره کمبود منابع وام و تنگنای اعتباری کاری نمیکند؛ یعنی بانک را مجبور نمیکند به شما وام بدهد، بلکه میگوید رفتارش با شما باید شفاف و منصفانه باشد. امنیت سپردهها در صورت ورشکستگی بانک هم موضوع جداگانهای است که در راهنمای صندوق ضمانت سپردهها توضیح دادهایم.
جمعبندی: سه کار ساده از همین امروز
- قبل از امضای هر قرارداد وام یا سپرده، نرخ، کارمزد، جریمه و شرایط فسخ را کتبی بخواهید.
- برای هر مشکل بانکی کد رهگیری بگیرید و مهلت ۱۵ روز کاری را دنبال کنید.
- اگر بانک جواب نداد، با مدارک به crm.cbi.ir یا شماره ۲۷۰۶ مراجعه کنید.
اگر دنبال وامی با شرایط شفاف و ثبتنام آنلاین هستید، میتوانید گزینههایی مثل وام بهجا بلوبانک یا وام کیوبانک را در ویکیکردیت مقایسه کنید و برای مقایسه نئوبانکها این مقاله را بخوانید.
این مطلب جنبه اطلاعرسانی دارد و جایگزین مشاوره حقوقی نیست. متن کامل ضوابط را از بانک خود یا سایت بانک مرکزی بخواهید.