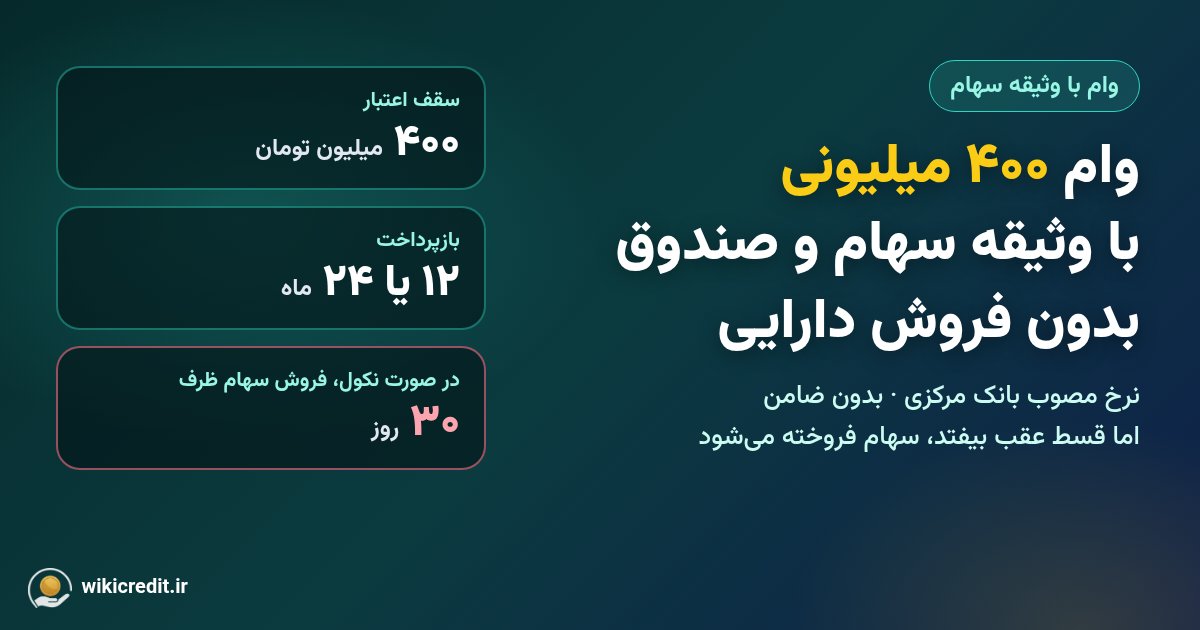
تا امروز اگر سهامدار یا دارنده واحد صندوق بورسی به پول نقد نیاز داشت، معمولاً راهی جز فروش داراییاش نداشت؛ حتی اگر بازار در کف بود. حالا نخستین سامانه اعطای اعتبار با وثیقه سهام و سایر داراییهای بازار سرمایه با زیرساخت شرکت سپردهگذاری مرکزی و از سوی گروه مالی فیروزه رونمایی شده است. سقف اعتبار ۴۰۰ میلیون تومان، نرخ سود همان نرخ مصوب بانک مرکزی و بازپرداخت ۱۲ یا ۲۴ ماهه اعلام شده است.
در این گزارش توضیح میدهیم این وام دقیقاً چطور کار میکند، چه فرقی با وام سهام عدالت در سامانه «ستاره» دارد، اگر قسط عقب بیفتد چه اتفاقی برای سهام شما میافتد و برای چه کسی منطقی است و برای چه کسی نه.
این سامانه چیست و از کجا آمده؟
پایه قانونی این طرح، مصوبه ۲۴ اردیبهشت ۱۴۰۴ هیئت وزیران درباره «داراییهای قابل توثیق برای دریافت تسهیلات» است که ۳۰ اردیبهشت همان سال ابلاغ شد. بر اساس آییننامه ماده ۷ قانون تأمین مالی تولید و زیرساختها، یک «نهاد مالی امین» واسط میشود: اطلاعات داراییهای بورسی متقاضی با هماهنگی سپردهگذاری مرکزی به این نهاد میرسد، ارزش آن برآورد میشود و سپس اعتبار خرید کالا یا تسهیلات بانکی به متقاضی داده میشود.
به گفته مدیران فیروزه، دارایی مردم در بازار سرمایه بیش از ۲۹ هزار همت تخمین زده میشود و هدف این است که خانوار برای نیاز نقدی روزمره سراغ فروش این داراییها نرود. فعلاً نهاد امین خود گروه فیروزه است و منابع مالی اعتبار ۴۰۰ میلیونی را هم همین گروه تأمین میکند.
شرایط اعلامشده در یک نگاه
- سقف اعتبار: تا ۴۰۰ میلیون تومان.
- وثیقه: سهام، واحدهای صندوقها (از جمله صندوقهای کالایی) و سایر داراییهای قابل معامله در بازار سرمایه.
- نرخ سود: نرخ مصوب هیئت عالی بانک مرکزی؛ تسهیلات با همکاری بانکها پرداخت میشود.
- بازپرداخت: دو مدل ۱۲ ماهه و ۲۴ ماهه.
- سررسید قسط: اول هر ماه، با مهلت پرداخت تا روز پنجم.
- کارگزار: لازم نیست کارگزار شما فیروزه باشد؛ سپردهگذاری مرکزی امکان اتصال داراییها از همه کارگزاریها را فراهم کرده است.
- هزینه جانبی: سپردهگذاری مرکزی بابت توثیق سهام کارمزد میگیرد.
- مصرف اعتبار: طبق توضیح مدیرعامل فیروزه، از سبد خرید روزانه منزل تا لوازم خانگی بزرگ با این اعتبار قابل خرید است.
یک نکته مهم: مدیران این طرح گفتهاند دریافت اعتبار «بدون نیاز به فرایند اعتبارسنجی» ممکن است، چون خود دارایی پشتوانه است. اما درصدی از ارزش پرتفوی که به اعتبار تبدیل میشود و فهرست دقیق داراییهای قابل قبول هنوز بهطور شفاف اعلام نشده؛ پیش از ثبت درخواست حتماً این دو عدد را در سامانه ببینید.
اگر قسط را ندهید، سهامتان چه میشود؟
این مهمترین بخش ماجراست. در این مدل ضامن و چک جای خود را به سهام شما دادهاند. طبق سازوکار اعلامشده، اگر قسط تا پنجم ماه پرداخت نشود، نهاد امین از سپردهگذاری مرکزی درخواست میکند سهام توثیقشده به آن منتقل شود و شرکت تسهیلاتدهنده ظرف ۳۰ روز آن را میفروشد. یعنی ممکن است دارایی شما درست در روزهای افت بازار و با قیمتی که خودتان انتخاب نکردهاید فروخته شود.
بازار سرمایه هم پرنوسان است. همین چند هفته پیش شاهد ریزش ۱۶۰ هزار واحدی شاخص در یک روز بودیم. اگر بخشی از پرتفوی را گرو گذاشتهاید، تا تسویه کامل بدهی نمیتوانید آن را بفروشید یا جابهجا کنید؛ پس در دوره افت، دستتان برای مدیریت سبد بستهتر است.
فرقش با وام سهام عدالت و سامانه ستاره چیست؟
وثیقهگذاری الکترونیکی سهام موضوع تازهای نیست. سپردهگذاری مرکزی از مرداد ۱۴۰۱ سامانه «ستاره» (سامانه توثیق الکترونیک) را راه انداخته و بانکهایی مثل ملی، رسالت و مهر ایران از طریق آن به سهامداران، از جمله دارندگان سهام عدالت با مدیریت مستقیم، اعتبار دادهاند. در آن مدل معمولاً حدود ۵۰ درصد ارزش سهام به اعتبار تبدیل میشد و اعتبار اغلب روی کارت خرید مینشست.
تفاوت طرح جدید در سه چیز است: یک نهاد مالی غیربانکی نقش واسط و تأمینکننده منابع را دارد، دامنه داراییها از سهام به صندوقها و سایر اوراق بازار سرمایه گسترش یافته و سقف ۴۰۰ میلیون تومانی مشخصی تعیین شده است. اگر نسبت اعتبار به ارزش دارایی مشابه همان حدود ۵۰ درصد ستاره باشد (این را باید در سامانه جدید بررسی کنید)، برای گرفتن کل سقف به پرتفویی در حدود ۸۰۰ میلیون تومان نیاز خواهید داشت.
برای چه کسی منطقی است؟
- منطقی است اگر پرتفوی بلندمدت دارید و نمیخواهید برای یک هزینه مشخص (مثلاً خرید لوازم خانگی یا هزینه ضروری خانوار) آن را بفروشید، و درآمد ماهانه ثابتی دارید که قسط را بدون فشار پوشش میدهد.
- منطقی است اگر بهخاطر نداشتن ضامن یا سابقه بانکی، دسترسیتان به وام بانکی در این تنگنای اعتباری محدود شده است.
- خطرناک است اگر قرار است قسط را از سود خود سهام یا فروش آینده آن بدهید؛ در افت بازار هم قسط عقب میافتد و هم دارایی ارزان فروخته میشود.
- خطرناک است اگر با این اعتبار دوباره سهام یا دارایی پرریسک بخرید؛ این عملاً معامله اهرمی است و زیان را چند برابر میکند.
- قاعده ساده: مجموع اقساط همه وامهایتان بیش از حدود یکسوم درآمد ماهانه نشود و همیشه یکی دو قسط را بهصورت نقد کنار بگذارید.
پیش از ثبت درخواست این سؤالها را بپرسید
- چند درصد از ارزش پرتفوی من به اعتبار تبدیل میشود و کدام نمادها و صندوقها پذیرفته میشوند؟
- اعتبار بهصورت نقد پرداخت میشود یا فقط برای خرید کالا از فروشگاههای طرف قرارداد است؟
- نرخ سود دقیق، کارمزد توثیق و هر هزینه جانبی دیگر چقدر است و جمع بازپرداخت چند تومان میشود؟
- اگر ارزش سهام وثیقه شده افت کند، وثیقه بیشتری خواسته میشود یا خیر؟
- آیا در دوره توثیق، سود نقدی و حق تقدم سهام به خودم میرسد؟
دقت کنید که این سامانه را فقط از مسیر رسمی معرفیشده دنبال کنید؛ هر کسی که «وام فوری با سهام» را خارج از سامانه رسمی و با گرفتن رمز سجام یا کارگزاری شما وعده میدهد، احتمالاً کلاهبردار است. نشانههای رایج را در این راهنما مرور کنید.
گزینههای دیگر برای خرید اقساطی و اعتبار بدون فروش دارایی
اگر هدف شما خرید کالاست، کارتها و طرحهای خرید اقساطی بانکی هم گزینههای قابل مقایسهای هستند (شرایط ممکن است تغییر کند؛ جزئیات بهروز در صفحه هر وام است):
- کالاپی بانک ملی و اعتبار ملی بانک ملی
- کالانو بانک تجارت و کیوپی بانک مهر ایران
- وام بهجا بلوبانک (بدون ضامن؛ مقایسه وام نئوبانکها را اینجا ببینید)
- تسهیلات اعتباری سپردهگذاران بانک سامان (برای کسانی که بهجای سهام، سپرده بانکی دارند)
جمعبندی
وام با وثیقه سهام و صندوق، برای سهامداری که نمیخواهد در زمان نامناسب داراییاش را بفروشد، ابزار مفیدی است: سقف ۴۰۰ میلیون تومان، نرخ مصوب بانک مرکزی، بازپرداخت ۱۲ یا ۲۴ ماهه و بدون ضامن. اما ضامن واقعی این وام خود سهام شماست و تأخیر در قسط میتواند به فروش اجباری آن ظرف ۳۰ روز ختم شود. پیش از ثبت درخواست، نسبت اعتبار به ارزش پرتفوی، هزینههای جانبی و نحوه پرداخت را دقیق بررسی کنید و این اعتبار را فقط برای هزینهای بگیرید که از درآمد ثابت قابل بازپرداخت باشد. برای حفظ ارزش پسانداز در کنار این تصمیم، این راهنما را هم بخوانید.
منابع: ایرنا به نقل از مدیران گروه مالی فیروزه (آبان ۱۴۰۵)؛ شرکت سپردهگذاری مرکزی (سامانه ستاره). این مطلب جنبه اطلاعرسانی دارد و توصیه مالی شخصی نیست.