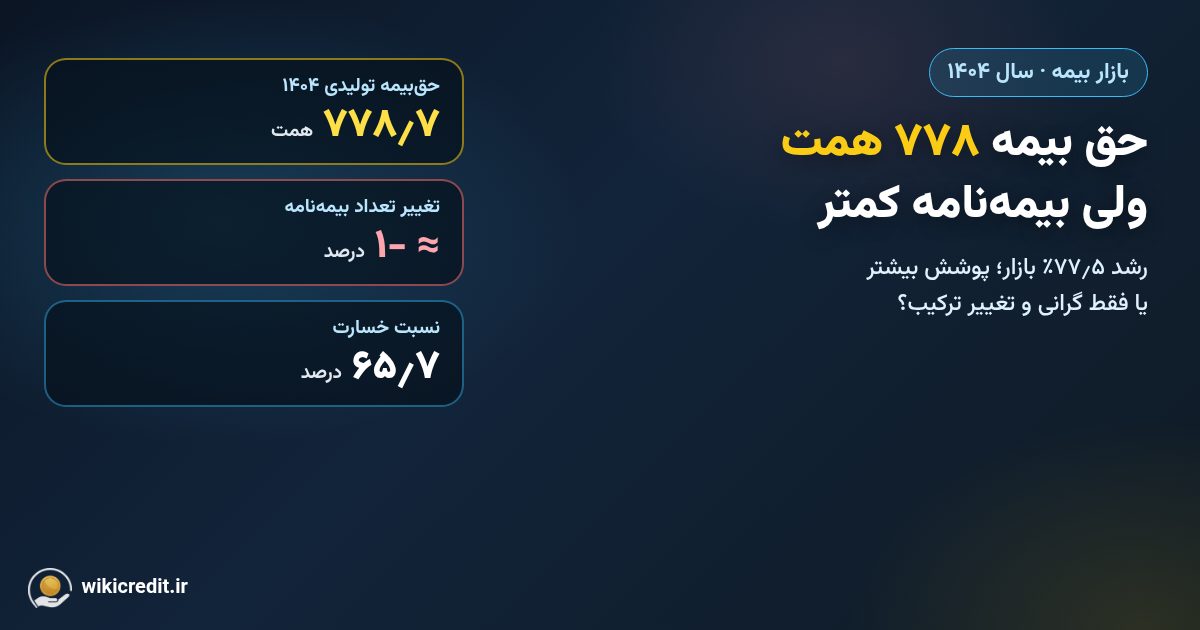
اگر حق بیمه خودرو، درمان یا زندگیتان امسال گرانتر شده، تنها نیستید. بازار بیمه ایران در سال ۱۴۰۴ از نظر ریالی جهش بزرگی داشت: حقبیمه تولیدی از حدود ۴۳۸٫۷ همت در ۱۴۰۳ به حدود ۷۷۸٫۷ همت رسید (رشد حدود ۷۷٫۵ درصد). اما همزمان تعداد بیمهنامههای صادرشده از حدود ۸۲٫۸ میلیون به حدود ۸۲ میلیون فقره رسید؛ یعنی تقریباً ۱ درصد کاهش.
این فاصله همان پارادوکس بازار بیمه است: رقم بزرگتر میشود، ولی الزاماً خانوار بیشتری تحت پوشش تازه قرار نمیگیرد. تورم، افزایش نرخ حقبیمه، رشد هزینه درمان، افزایش دیه و تغییر ترکیب بازار بهنفع درمان و زندگی، بخش مهمی از این جهش اسمی را توضیح میدهند.
اعداد کلیدی بازار بیمه ۱۴۰۴
| شاخص | رقم / تغییر |
|---|---|
| حقبیمه تولیدی ۱۴۰۴ | حدود ۷۷۸٫۷ همت (رشد ≈۷۷٫۵٪ نسبت به ۴۳۸٫۷ همت) |
| تعداد بیمهنامه صادرشده | از ≈۸۲٫۸ میلیون به ≈۸۲ میلیون (−≈۱٪) |
| خسارت پرداختی | ۵۱۱٫۲ همت |
| نسبت خسارت | از ۵۸٫۶٪ به ۶۵٫۷٪ (+۷٫۱ واحد) |
| حقبیمه زندگی | ۱۸۶٫۱ همت (رشد ≈۱۹۳٪) |
| سهم بیمه زندگی از کل | از ۱۴٫۴٪ به حدود ۲۴٪ |
| حقبیمه غیرزندگی | ۵۹۲٫۳ همت (رشد ≈۵۷٫۵٪) |
| سهم درمان از حقبیمه | حدود ۳۳٫۱٪ (بزرگترین رشته) |
| سهم شخص ثالث | حدود ۲۱٫۵٪ |
| سهم بدنه خودرو | حدود ۵٫۴٪ |
| ضریب نفوذ بیمه | از ۲٫۲۸٪ به حدود ۲٫۵٪ (میانگین جهانی ≈۷٫۲٪) |
| سهم بخش غیردولتی | حدود ۸۰٫۲٪ از حقبیمه |
منبع اصلی ارقام: گزارش زومیت بر پایه گزارش سال ۱۴۰۴ ازکی، و گزارش مدار اقتصادی از آمار دفتر برنامهریزی بیمه مرکزی. ارقام جزئی (مثل ۷۷۸٫۷ در برابر ۷۷۸٫۴) بین منابع اندکی اختلاف دارند؛ روند کلی یکسان است.
چرا خسارتها از حقبیمه جلو زدند؟
خسارت پرداختی به ۵۱۱٫۲ همت رسید و نسبت خسارت از ۵۸٫۶ به ۶۵٫۷ درصد بالا رفت؛ یعنی بهازای هر ۱۰۰ واحد حقبیمه، حدود ۶۵٫۷ واحد صرف خسارت شده است. بخش مهمی از فشار به بیمه درمان برمیگردد: هم هزینه خدمات پزشکی بالا رفته، هم مراجعات پرتعداد. درمان حدود ۳۳٫۱ درصد حقبیمه و حدود ۳۴٫۵ درصد خسارتها را گرفته است.
بیمه زندگی هم جهش ساختاری داشت: سهمش از کل حقبیمه از ۱۴٫۴ به حدود ۲۴ درصد رسید و مبلغ آن نزدیک سه برابر شد (حدود ۱۸۶٫۱ همت). مدار اقتصادی بخشی از این رشد را به محصولات «زندگی متصل به دارایی» (مثل طلا و نقره) نسبت میدهد؛ یعنی بخشی از رشد، سرمایهگذاری/مدیریت ثروت است نه لزوماً پوشش عمر سنتی خانوار.
در رشتههای گروهی مثل درمان و زندگی، یک قرارداد میتواند افراد زیادی را پوشش دهد؛ بنابراین افت تعداد بیمهنامه لزوماً به معنی افت تعداد بیمهشده نیست. با این حال، گزارشها تأکید میکنند رشد ریالی را نباید با توسعه واقعی پوشش یکی گرفت.
برای خانوار چه معنایی دارد؟
با تورم مصرفکننده مهر حدود ۸۸٫۷ درصد (جزئیات در گزارش تورم مهر ۱۴۰۵)، گرانتر شدن حق بیمه شخص ثالث، بدنه و درمان دور از انتظار نیست. اگر فقط به «رشد ۷۷ درصدی بازار» نگاه کنید، ممکن است فکر کنید پوشش بیمه در کشور خیلی گستردهتر شده؛ در عمل، بسیاری از خانوارها همان پوششهای اجباری یا حداقلی را با قیمت بالاتر تمدید میکنند.
ضریب نفوذ حدود ۲٫۵ درصد هنوز تقریباً یکسوم میانگین جهانی (حدود ۷٫۲٪) است. یعنی جای رشد واقعی پوشش زیاد است، اما مسیرش از مقایسه دقیق پیشنهادها، انتخاب سقف و فرانشیز مناسب، و پرهیز از خرید محصول سرمایهگذاریمانند بدون فهم ریسک میگذرد.
برای مدیریت شوک هزینهها، کنار بیمه، یک بافر نقدی و مسیر تسهیلات کوتاهمدت هم مهم است. اگر ناگهان به نقدینگی نیاز دارید، گزینههایی مثل وام فوری کاریزما یا وام بلو و وام کیوبانک مهر ایران را با کارمزد و اقساط واقعی مقایسه کنید. برای خرید خودرو هم قبل از امضا، هزینه ثالث و بدنه را در اقساط بگنجانید؛ جزئیات تسهیلات خودرو را در وام خرید خودرو همراه مکانیک ببینید. برای آمادگی مالی در شرایط غیرمنتظره هم چکلیست مالی اضطرار و برای امنیت سپرده بانکی راهنمای صندوق ضمانت سپردهها مفیدند.
۵ نکته عملی برای ثالث، بدنه، درمان و زندگی
- شخص ثالث را فقط از روی «ارزانترین» نخرید. پوشش مالی و جانی، فرانشیز و سرعت پرداخت خسارت را کنار قیمت بگذارید؛ با افزایش دیه، سقف ناکافی میتواند هزینه شخصی سنگینی بسازد.
- بدنه را با ارزش روز خودرو و فرانشیز تنظیم کنید. اگر ارزش خودرو پایین است، گاهی پوشش محدودتر + پسانداز اضطراری منطقیتر از بدنه کامل گران است؛ اگر خودرو نو یا قسطی است، بدنه را جدی بگیرید.
- درمان تکمیلی را بر اساس سبد هزینه خانواده انتخاب کنید. سقف بستری، دندان، زایمان و دارو را با هزینه واقعی سال قبلتان تطبیق دهید؛ قرارداد گروهی محل کار را با پیشنهاد فردی مقایسه کنید.
- بیمه زندگی «پوشش» را از «سرمایهگذاری» جدا کنید. محصول متصل به طلا/دارایی میتواند پرنوسان باشد؛ اول هدف (حمایت بازماندگان یا پسانداز) را روشن کنید، بعد شرکت، بازخرید و کارمزد را بخوانید.
- حداقل دو استعلام آنلاین بگیرید و تمدید خودکار را چک کنید. بازارگاههای آنلاین زمان صدور را کوتاه کردهاند؛ قبل از تمدید، پوشش و قیمت سال قبل را با پیشنهاد جدید مقایسه کنید و رسید/پیامک تمدید را نگه دارید.
جمعبندی
بازار بیمه ۱۴۰۴ از نظر ریالی بزرگ شد (حدود ۷۷۸٫۷ همت، رشد ≈۷۷٫۵٪)، اما تعداد بیمهنامه حدود ۱٪ کم شد، نسبت خسارت به ۶۵٫۷٪ رسید و ضریب نفوذ فقط به حدود ۲٫۵٪ بالا آمد. سهم زندگی به حدود ۲۴٪ جهش کرد و درمان همچنان بزرگترین رشته است. برای خانوار، پیام روشن است: رشد اسمی بازار را با پوشش واقعی اشتباه نگیرید؛ روی انتخاب هوشمند ثالث/بدنه/درمان/زندگی و مقایسه قیمت تمرکز کنید.
ارقام بر اساس گزارش زومیت (۱۹ شهریور ۱۴۰۵) از گزارش سال ۱۴۰۴ ازکی و گزارش مدار اقتصادی از آمار بیمه مرکزی است. آمار نهایی رسمی ممکن است با تجدیدنظرهای بعدی اندکی تغییر کند.