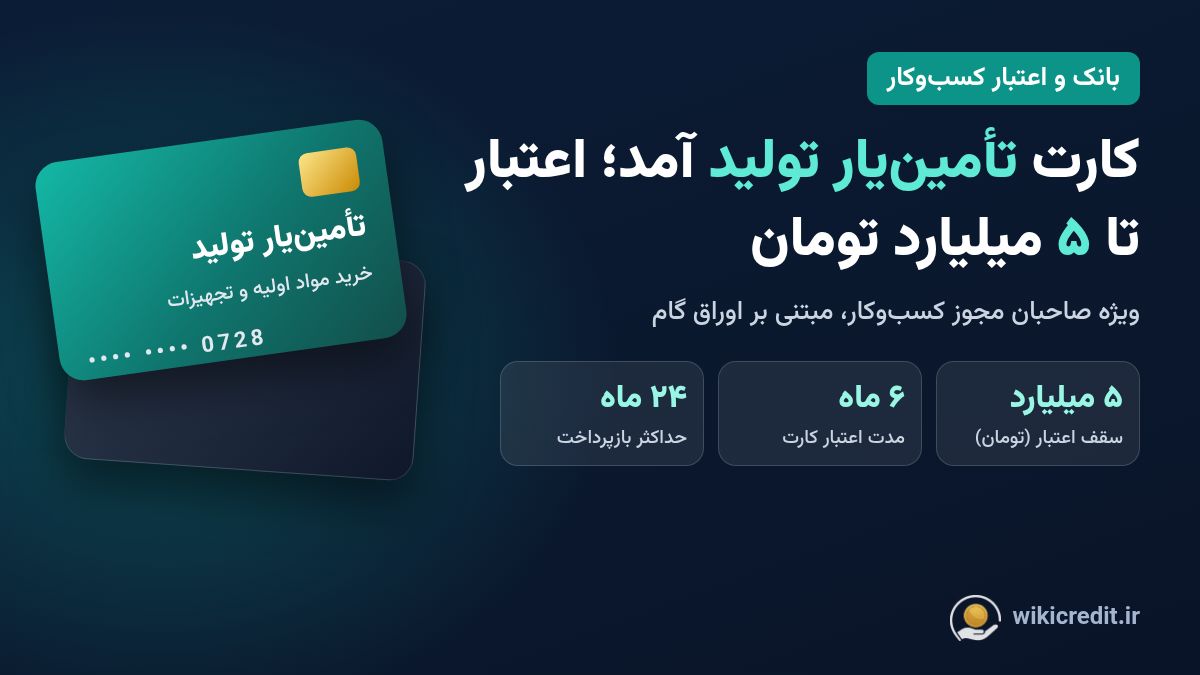
بانک مرکزی ابزار تازهای برای تأمین سرمایه در گردش کسبوکارهای کوچک معرفی کرده است: «کارت تأمینیار تولید». شیوهنامه اجرایی این کارت در هشتمین جلسه کمیسیون عملیات پولی و اعتباری بانک مرکزی در ۸ مهر ۱۴۰۵ تصویب شد، طی نامه شماره ۱۹۲۴۰۶ مورخ ۲۸ مهر به بانکها ابلاغ شد و روز ۲۹ مهر رسانهای شد.
خلاصه ماجرا: صاحبان مجوز کسبوکار میتوانند از بانک کارتی با سقف اعتبار تا ۵۰ میلیارد ریال (۵ میلیارد تومان) بگیرند، با آن از فروشندگان طرف قرارداد مواد اولیه و تجهیزات بخرند و بدهی را حداکثر در ۲۴ ماه قسطی پس بدهند. اما این کارت «وام نقدی» نیست و قواعد خودش را دارد. در این گزارش میخوانید کارت تأمینیار دقیقاً چیست، به چه کسانی میرسد و پیش از درخواست چه چیزهایی را باید بدانید.
کارت تأمینیار تولید چیست؟
به گفته بانک مرکزی، کارت تأمینیار یک ابزار تأمین مالی اعتباری مبتنی بر اوراق گواهی اعتبار مولد (گام) است. یعنی پولی به حساب شما واریز نمیشود؛ وقتی با کارت از یک فروشنده طرف قرارداد (پذیرنده) خرید میکنید، بانک به نفع آن فروشنده اوراق گام صادر میکند و شما بعداً بدهیتان را به بانک در اقساط توافقشده میپردازید.
این همان منطقی است که پیشتر در کارت رفاهی بانک رفاه متصل به اوراق گام برای خریدهای خانوار دیده بودیم؛ با این تفاوت که کارت تأمینیار برای خرید کالا و خدمات مورد نیاز تولید و تأمین سرمایه در گردش کسبوکار طراحی شده است.
مشخصات اصلی کارت در یک نگاه
- جامعه هدف: اشخاص حقیقی دارای مجوز فعالیت از مراجع قانونی، از جمله صنوف تولیدی، توزیعی و خدماتی که در حوزه تولید کالا یا خدمات فعالاند.
- سقف اعتبار: بر اساس ارزیابی توان مالی و اعتباری متقاضی توسط بانک، و حداکثر معادل پنج برابر سقف تسهیلات قرضالحسنه اصناف، یعنی ۵۰ میلیارد ریال (۵ میلیارد تومان).
- مدت اعتبار کارت: حداکثر شش ماه از زمان صدور.
- بازپرداخت: در قالب اقساط توافقشده و حداکثر طی ۲۴ ماه.
- محل خرید: فقط پذیرندگان طرف قرارداد بانک؛ یعنی فروشندگان مواد اولیه و تجهیزات مورد نیاز.
- ممنوعیتها: سازوکارهای کنترلی برای جلوگیری از استفاده از کارت برای خرید ارز، طلا و سایر داراییهای مالی پیشبینی شده است.
توجه کنید که سقف ۵ میلیارد تومانی «حداکثر» است، نه رقم پیشفرض. مبلغ واقعی هر کارت را بانک پس از اعتبارسنجی و بر اساس ظرفیت اعتباری متقاضی تعیین میکند. در اطلاعیه بانک مرکزی هم نرخ سود یا کارمزد کارت اعلام نشده است؛ پس پیش از امضای قرارداد، هزینه نهایی را از بانک خودتان کتبی بپرسید.
چرا حالا؟ رشد ۱۲ برابری تأمین مالی زنجیرهای
بانک مرکزی در ماههای اخیر تلاش کرده بخشی از تأمین مالی بنگاهها را از وام نقدی به سمت ابزارهای غیرنقدی ببرد. بر اساس گزارش ۲۰ مهر این بانک، عملکرد ابزارهای تأمین مالی زنجیره تولید در ششماهه نخست ۱۴۰۵ به ۳۰۳ همت رسید؛ در حالی که این رقم در دوره مشابه سال قبل ۲۵٫۴ همت بود، یعنی رشدی بیش از ۱۲ برابر.
- برات الکترونیکی: ۲۲۵٫۱۵ همت (حدود ۷۴٫۳ درصد کل)
- اوراق گام: ۵۹٫۶ همت (حدود ۱۹٫۷ درصد)
- کارت رفاهی متصل به گام: ۱۴٫۸۷ همت
- فاکتورینگ: ۳٫۵۴ همت
عبدالناصر همتی، رئیسکل بانک مرکزی، هم ۹ مهر گفته بود در شش ماه نخست امسال ۳۰۸ همت تأمین مالی غیرتورمی انجام شده و برنامه این است که تا پایان سال به ۷۰۰ همت برسد. به گفته او بانک مرکزی «نمیتواند بدون توجه به کنترل تورم، منابع بانکی را افزایش دهد». کارت تأمینیار در واقع نسخه خرد و کارتی همین سیاست برای کسبوکارهای کوچک است. پیشتر در گزارش تأمین مالی بدون پول نقد؛ گام و برات الکترونیکی این روند را بررسی کرده بودیم.
قواعد تازه گام و برات: بدون فاکتور الکترونیکی، خبری از اعتبار نیست
چند روز پیش از ابلاغ کارت تأمینیار، بانک مرکزی با بخشنامه شماره ۰۵/۱۸۴۴۶۲ مورخ ۲۱ مهر ۱۴۰۵ قواعد سختگیرانهتری برای صدور اوراق گام و برات الکترونیکی گذاشت. چون کارت تأمینیار هم روی اوراق گام سوار است، این قواعد مستقیماً به کاربران آن مربوط میشود:
- استعلام از سامانه مؤدیان: بانکها پیش از صدور یا انتقال اوراق گام، برات الکترونیکی و فاکتورینگ باید صورتحساب الکترونیکی معامله را بهصورت برخط از سامانه مؤدیان استعلام کنند. این ابزارها فقط برای معاملات واقعی و قطعیشده مجازند.
- اعتبارسنجی دقیق: بانکها باید سوابق فعالیت اقتصادی و بهداشت اعتباری متقاضی را دقیق بررسی کنند.
- ثبت برخط همه مراحل: از صدور و ظهرنویسی تا انتقال، تنزیل، توثیق، تسویه و ابطال.
- ممنوعیت در بازار سرمایه: استفاده از این ابزارها برای خرید و فروش سهام، پرداخت سود سهام و سایر داراییهای مالی ممنوع است.
- نرخ نکول ملاک سهمیه بانکها: سهمیه سال آینده هر بانک به عملکرد و پایین بودن نرخ نکول آن بستگی دارد؛ پس بانکها انگیزه دارند به متقاضیان خوشحسابتر کارت بدهند.
- پذیرش توسط دستگاههای اجرایی: دستگاههای دولتی میتوانند این اوراق را در قبال مطالبات خود بپذیرند، اما فقط از حلقه دوم زنجیره تولید به بعد.
نتیجه عملی: اگر فروشنده مواد اولیه شما فاکتور رسمی در سامانه مؤدیان صادر نمیکند، احتمالاً نمیتوانید از او با کارت تأمینیار خرید کنید.
کارت تأمینیار یا وام قرضالحسنه اصناف؟
سقف کارت تأمینیار به سقف تسهیلات قرضالحسنه اصناف گره خورده و تا پنج برابر آن است. اما این دو ابزار کاربرد متفاوتی دارند:
- وام قرضالحسنه یا تسهیلات نقدی: پول به حساب شما واریز میشود و برای هزینههای متنوعتر کسبوکار قابل استفاده است. نمونههایی که در ویکیکردیت ثبت شدهاند: وام قرضالحسنه اصناف بانک رسالت، طرح توسکا (مهریار اصناف) بانک مهر ایران و وام قرضالحسنه اشتغال خرد و خانگی ۱۴۰۵.
- کارت تأمینیار: فقط برای خرید از فروشندگان طرف قرارداد و در چارچوب زنجیره تولید است، اما سقف بالاتری دارد و دوره بازپرداخت آن تا ۲۴ ماه است.
- تسهیلات کسبوکار بانکها: برخی بانکها طرحهای اختصاصی سرمایه در گردش دارند؛ مثل طرح سنا ویژه کسبوکار بانک صادرات، صنفنو بانک تجارت و تسهیلات سرمایه در گردش بانک صنعت و معدن. مقایسه شرایط این طرحها با کارت تأمینیار، پس از اعلام جزئیات اجرایی، ارزش وقت گذاشتن دارد.
هنوز چه چیزهایی مشخص نیست؟
بانک مرکزی اعلام کرده جزئیات اجرایی مربوط به اختصاص کد محصول و نحوه اخذ شناسه یکتا از سامانه مکنا متعاقباً اطلاعرسانی میشود. یعنی شیوهنامه ابلاغ شده، اما بانکها هنوز باید محصول را عملیاتی کنند. تا امروز هم فهرست بانکهای عامل، نرخ سود یا کارمزد و نوع وثیقه بهصورت رسمی اعلام نشده است. اگر کسی پیش از اعلام رسمی بانک شما، وعده «کارت تأمینیار فوری» یا «واگذاری امتیاز» میدهد، با احتیاط برخورد کنید؛ خرید و فروش وام و امتیاز ممنوع است. در این باره گزارش ۷ نشانه کلاهبرداری وام فوری را بخوانید.
چکلیست پیش از درخواست کارت تأمینیار
- مجوز فعالیت معتبر داشته باشید: پروانه کسب یا مجوز از مرجع قانونی، شرط اصلی جامعه هدف است.
- در سامانه مؤدیان فعال باشید: خریدها باید با صورتحساب الکترونیکی قابل استعلام انجام شود.
- اعتبار بانکیتان را تمیز نگه دارید: چک برگشتی و قسط معوق، شانس و سقف کارت را کم میکند.
- فروشندگان طرف قرارداد را بپرسید: کارت فقط نزد پذیرندگان طرف قرارداد بانک کار میکند؛ مطمئن شوید تأمینکننده اصلی شما در فهرست باشد.
- برنامه ششماهه خرید داشته باشید: کارت حداکثر شش ماه اعتبار دارد؛ خرید را با چرخه تولیدتان هماهنگ کنید.
- قسط را با جریان نقدی بسنجید: بازپرداخت حداکثر ۲۴ ماهه است؛ قسط ماهانه نباید از درآمد ماهانه کسبوکار سبقت بگیرد.
- هزینه نهایی را کتبی بگیرید: نرخ سود، کارمزد و جریمه دیرکرد را پیش از امضا مشخص کنید.
جمعبندی
کارت تأمینیار تولید میتواند برای مغازهدار، کارگاهدار و تولیدکننده کوچکی که برای خرید مواد اولیه به نقدینگی نیاز دارد، راهی تازه با سقف تا ۵ میلیارد تومان و بازپرداخت تا ۲۴ ماه باشد. اما این کارت فقط برای خرید واقعی در زنجیره تولید است، به فاکتور الکترونیکی و اعتبارسنجی دقیق نیاز دارد و هنوز جزئیاتی مثل هزینه و بانکهای عامل آن اعلام نشده است. پیشنهاد ویکیکردیت: مدارک و سوابقتان را از همین حالا آماده کنید و پس از اعلام رسمی بانک خود، شرایط کارت را با وامهای کسبوکار در ویکیکردیت مقایسه کنید.
منابع: بانک مرکزی، اطلاعیه شیوهنامه اجرایی کارت تأمینیار تولید (۲۹ مهر ۱۴۰۵)؛ بانک مرکزی، بخشنامه ۰۵/۱۸۴۴۶۲ (اطلاعیه ۲۷ مهر ۱۴۰۵)؛ بانک مرکزی، گزارش عملکرد ابزارهای تأمین مالی زنجیره تولید (۲۰ مهر ۱۴۰۵)؛ بانک مرکزی، سخنان رئیسکل در اردبیل (۹ مهر ۱۴۰۵).