در آغاز مهر ۱۴۰۵، بازار تسهیلات مسکن یک پیام دوگانه میدهد: از یکسو سقف وام خرید و ساخت از محل اوراق برای متقاضیان خانوادگی در تهران به ۲ میلیارد تومان رسیده و نسبت به سقف قبلی تقریباً دو برابر شده است؛ از سوی دیگر، قیمت اوراق «تسه» در پایان شهریور چنان بالا رفته که هزینه ورود به همین تسهیلات برای بسیاری از خانوارها سنگینتر از قبل حس میشود.
سقفهای جدید؛ عدد وام چه تغییری کرده است؟
بر اساس سقفهای ابلاغی شبکه بانک مسکن، تسهیلات خرید و ساخت خانوادگی (زوجین و برخی ترکیبهای خویشاوندی واجد شرایط) در سه سطح جغرافیایی تعریف شده است:
تهران: ۲ میلیارد تومان خانوادگی و ۱ میلیارد تومان انفرادی
مراکز استان و شهرهای بالای ۲۰۰ هزار نفر: ۱٫۶ میلیارد تومان خانوادگی و ۸۰۰ میلیون تومان انفرادی
سایر مناطق شهری: ۱٫۲ میلیارد تومان خانوادگی و ۶۰۰ میلیون تومان انفرادی
جعاله تعمیر مسکن نیز در سراسر کشور تا ۴۰۰ میلیون تومان اعلام شده است. بنابراین ترکیب سقف خرید ۲ میلیاردی با جعاله در تهران میتواند مجموع تسهیلات را به ۲٫۴ میلیارد تومان برساند. برای مشمولان قانون حمایت از خانواده و جوانی جمعیت نیز امکان افزایش سقف بهازای فرزند (با شرایط قانونی) مطرح شده، اما این افزایش خودکار و همگانی نیست.
هزینه پنهان: اوراق تسه چقدر از آورده را میبلعد؟
تسهیلات از محل اوراق، قبل از واریز وام، نیازمند خرید گواهی حق تقدم (تسه) است؛ بهازای هر ۵۰۰ هزار تومان تسهیلات، یک برگ اوراق لازم است. آخرین نرخ قطعی گزارششده برای هر برگ تسه ۱۴۰۵ در ۲۹ شهریور حدود ۱۱۱ هزار و ۶۵۵ تومان بوده است. با این نرخ:
وام خرید ۲ میلیارد تومانی: حدود ۴٬۰۰۰ برگ و نزدیک ۴۴۷ میلیون تومان هزینه اوراق
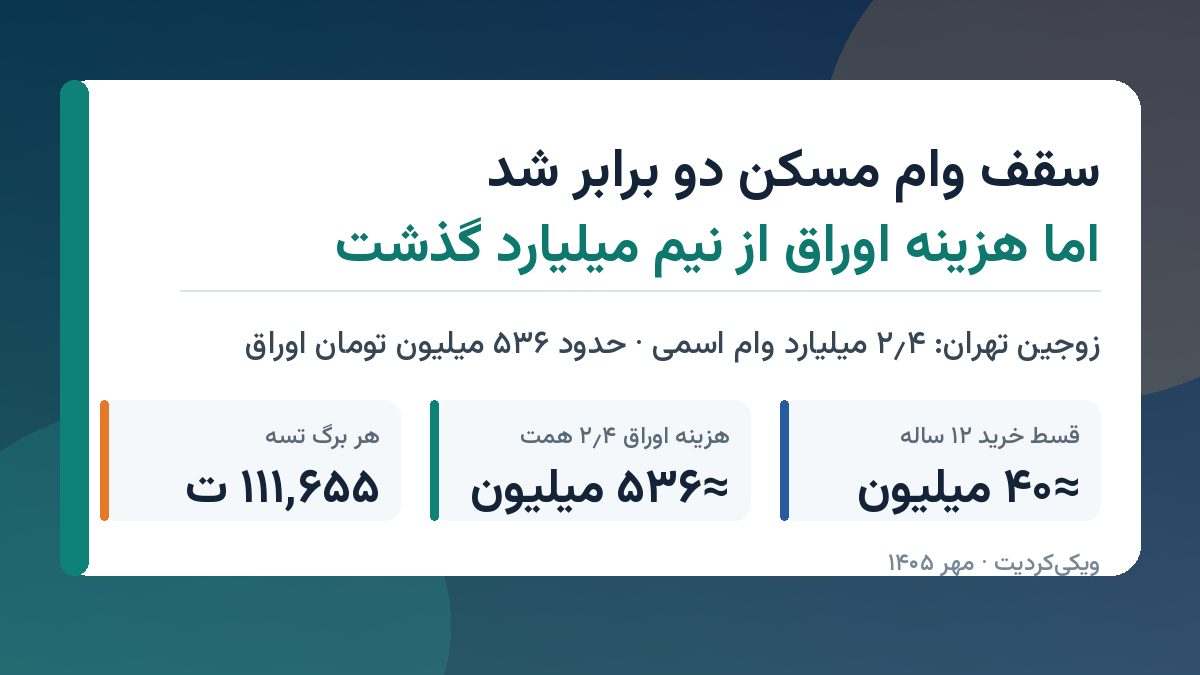
ترکیب ۲ میلیارد خرید + ۴۰۰ میلیون جعاله: حدود ۴٬۸۰۰ برگ و نزدیک ۵۳۶ میلیون تومان هزینه اوراق
وام انفرادی ۱ میلیارد تومانی تهران: حدود ۲۲۳ میلیون تومان هزینه اوراق
این مبلغ جدا از سود و اقساط است؛ یعنی متقاضی باید بخشی از نقدینگی خود را پیش از دریافت تسهیلات برای خرید اوراق کنار بگذارد. روند شهریور نیز صعودی بوده: نرخ هر برگ از حدود ۸۷ هزار تومان ابتدای ماه به بیش از ۱۱۱ هزار تومان در پایان ماه رسیده و رشد نزدیک ۲۸ درصد را نشان میدهد.
قسط و سود؛ تعهد ماهانه را دستکم نگیرید
نرخ سود تسهیلات خرید از محل اوراق حدود ۲۲٫۵ درصد اعلام شده است. در برآوردهای منتشرشده برای سقف ۲ میلیارد تومانی با بازپرداخت ۱۲ ساله، قسط ماهانه حوالی ۴۰ میلیون تومان محاسبه شده و قسط جعاله ۴۰۰ میلیون تومانی در بازپرداخت پنجساله حدود ۱۱ میلیون تومان برآورد میشود. ترکیب این دو یعنی تعهد ماهانه قابلتوجه، علاوه بر هزینه اولیه اوراق.
برای خواننده ویکیکردیت چه معنایی دارد؟
سقف بالاتر روی کاغذ مهم است، اما معیار تصمیم باید خالص منابع باقیمانده پس از خرید اوراق باشد، نه فقط رقم اسمی وام.
قبل از تشکیل پرونده، قیمت روز تسه، تعداد برگ موردنیاز، نرخ سود، مدت بازپرداخت و توان قسط را با هم بسنجید.
وام ودیعه از محل اوراق سقف جداگانهای دارد (تهران ۴۰۰، مراکز استان ۳۰۰ و سایر شهرها ۲۰۰ میلیون تومان) و نباید با وام خرید/ساخت یکی فرض شود.
پروندههایی که هنوز قرارداد قطعی شعبه ندارند، ممکن است بتوانند با درخواست جدید از سقفهای بهروز استفاده کنند؛ جزئیات را فقط از شعبه بانک مسکن تأیید کنید.
جمعبندی
داستان مهر ۱۴۰۵ برای وام مسکن اوراقمحور، داستان «دو برابر شدن سقف» بهتنهایی نیست؛ روایت فاصله وام اسمی و هزینه واقعی ورود است. وقتی فقط اوراق ترکیب ۲٫۴ میلیاردی نزدیک نیممیلیارد تومان آب میخورد، افزایش سقف بدون مدیریت نقدینگی اولیه و توان اقساط، لزوماً قدرت خرید خانه را به همان نسبت بالا نمیبرد. برای مقایسه شفاف طرحها، هزینه اوراق را مثل کارمزد ورودی در محاسبات بیاورید.
این مطلب جنبه تحلیلی عمومی دارد و جایگزین اعلامیههای رسمی بانک مسکن، فرابورس یا مشاوره پرونده اعتباری نیست. نرخ اوراق روزانه تغییر میکند.